会社を辞めて専業トレーダーになりたい。そのときは、法人にしたほうがよいのだろうか。そう考えて調べ始めたのではないでしょうか。
これは1つの質問に見えますが、実は2つの質問です。「専業になるか」と「法人にするか」は、別々に判定できます。 混ぜたまま考えると、どちらの答えも出ません。
私は行政庁で建築確認の審査を約7年担当したあと、2026年に法人を設立し、ニューヨーク時間専門の専業トレーダーになりました。この記事では、会社を辞める前に何をどの順番で確かめるのかを整理します。
専業も法人化も、勧めるために書いているのではありません。トレードでは損失が出ますし、専業を選んでも収入は保証されません。
「専業」と「法人化」は別の判断です
言葉をそろえておきます。
- 兼業トレーダー:勤め先の給料を得ながらトレードをしている人
- 専業トレーダー:勤め先を持たず、トレードの収益を収入の柱にしている人
- FXの法人化:個人ではなく、法人の名義でトレードをする形にすること
働き方と名義は別の軸なので、組み合わせは4通りあります。
| 個人の名義 | 法人の名義 | |
|---|---|---|
| 兼業 | 会社員が個人でトレード | 会社員が法人でトレード |
| 専業 | 勤めを辞めて個人でトレード | 勤めを辞めて法人でトレード |
見落とされやすいのは、左下です。法人にしなくても、専業にはなれます。 反対に、法人を作っても、相場で勝てるようになるわけではありません。
だから順番は、次のようになります。
- 専業の判定:その働き方で続けられるのか
- 法人化の判定:続けるとして、法人という形が合うのか
- 辞め方の判定:どうやって移るのか
「利益がいくらなら法人化か」は、2番目の質問です。1番目の答えが出ていないうちに調べても、判断の材料にはなりません。
自分の計画に「疑義」を出す
3つの判定は、どう進めればよいのでしょうか。
私がしていた建築確認の審査では、設計者が「適合しています」と言うだけでは通りません。適合するかどうかを判断できない部分があれば、質問を一覧にして返します。これを疑義と呼びます。設計者が回答と修正した図面を持ってきて、また審査する。大きな建物では、疑義が100を超えることもありました。審査の仕事については「プロフィール」に書いています。
正直に書くと、私は会社を辞めるとき、「これが揃うまで動かない」という条件を決めていたわけではありません。ここから先は、当時の私の手順ではなく、審査の考え方で今あらためて整理したものです。
「たぶん大丈夫」は、審査では答えになりません。独立の計画でも同じです。ここからは、自分に出すべき疑義を順に挙げていきます。
疑義①専業 ── 生活を乗せても、同じ判断ができるか
私は2019年に本格的にFXを始め、仕事を終えたあとのトレードを続けてきました。本業と副業が入れ替わったと感じたのは、2つのことが起きたときです。
- 月の利益が、本業の手取りを超えたとき
- 考えている時間、費やしている時間の比率が逆転したとき
2つ目は、気づいたら逆転していました。
ただし、これは私の場合の話です。同じ結果を約束するものではありませんし、辞めてよいという合格証にもなりません。兼業の成績は、給料がある状態で出した成績です。 専業で試されるのは、その給料がない状態でも同じ判断ができるかどうかです。
専業になって後悔するとしたら
ブレット・N・スティーンバーガーは著書『トレーダーの精神分析』で、ある債券トレーダーの事例を紹介しています。
順調に利益を上げていたこのトレーダーは、家庭の環境が変わる時期に、相場の変化で手法が合わなくなります。それまでにも乗り越えてきた種類の問題でした。ところが今回の不安の中身は、相場のリスクではなく、住宅ローンを返し、家族を養えるのかという心配でした。そして、納得のいくトレードを目指す代わりに、生活費を稼ぐためのトレードになっていきます。将来を脅かすほどではない普通の損失にも、大きな不安を感じるようになったそうです。
著者は、損失そのものではなく、損失に対する不安が心の中でリスクを増幅させたと説明しています。
同じ損失でも、生活が乗ると重さが変わる。 私の場合、損失の判断そのものは変わっていません。しかし、生活費のことは常に頭をよぎります。考えないほうがよいと分かっていても、消えることはありません。切り離せたとは、とても言えないのが実感です。
ここで確かめたいのが、リベンジトレードです。リベンジトレードとは、損失のあとに、取り返そうとして行う取引。判断の基準点を「相場」としていた状態から「自分の損失を元に戻すこと」へ移してしまった取引のことです。生活費が頭にあるとき、基準点はどこにあるでしょうか。
もう1冊挙げます。エイドリアン・トグライは著書『トレードのストレス解消法』の「トレードを始める前に」の章で、トレードも新しい事業と同じだと位置づけ、始める前に最低6か月以上の生活費を用意しておくべきだと述べています。実際にどれだけ利益を出せるかは、やってみないと分からないからです。これは著者の考える目安で、必要な額は人によって変わります。
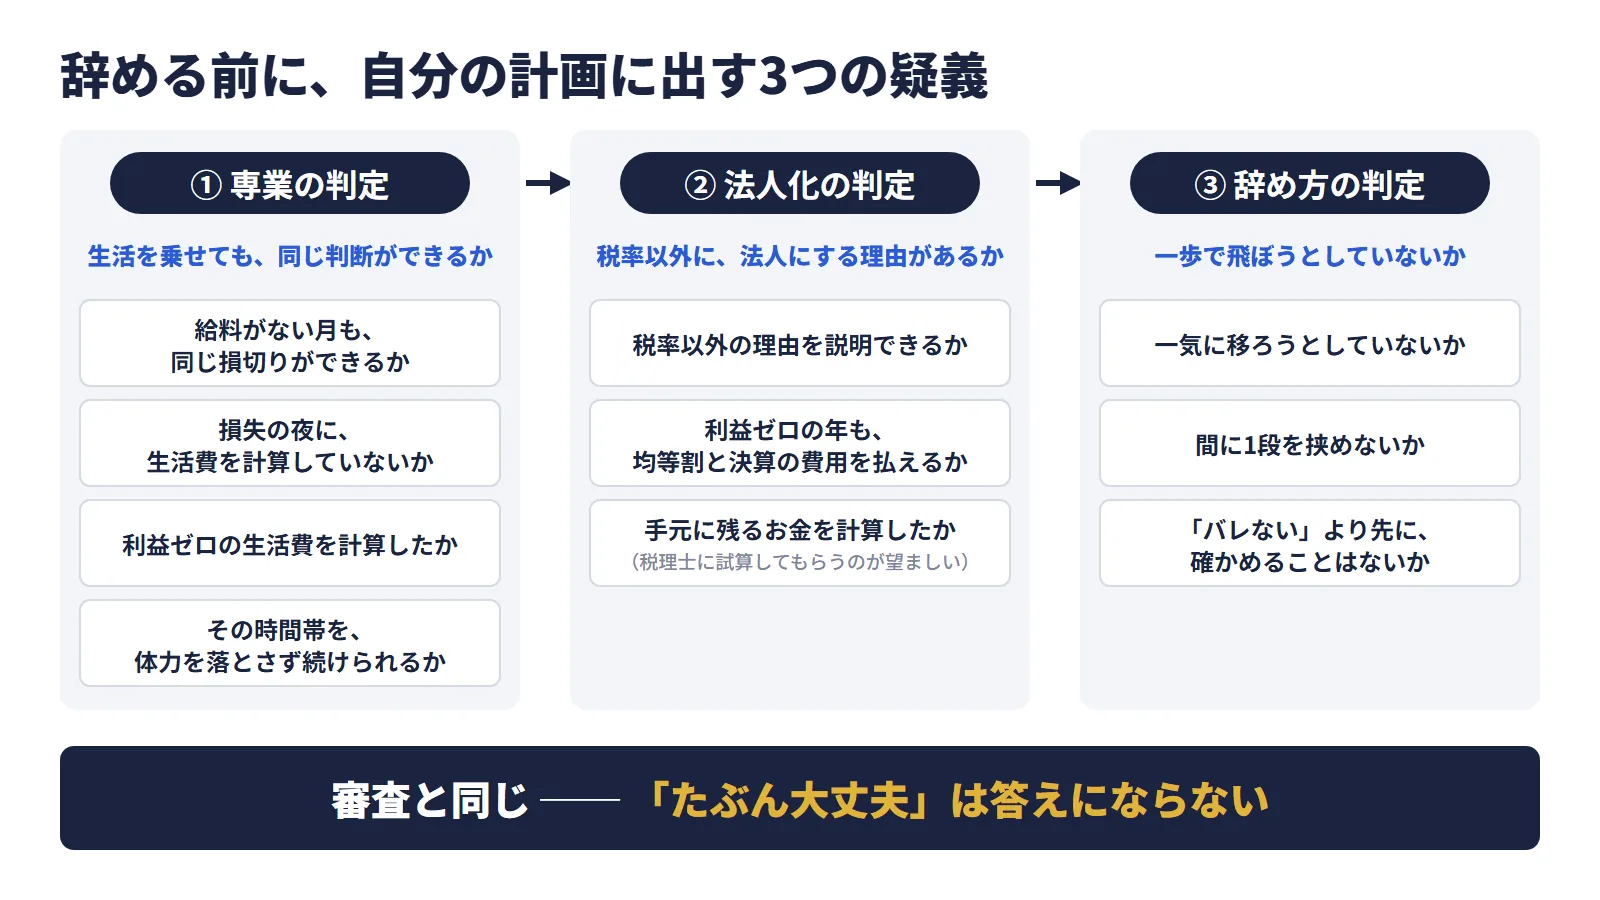
専業の判定で、自分に出す疑義は次の4つです。
- 給料が入らない月でも、同じロットで同じ損切りができるか
- 損失を出した夜に、生活費の計算を始めていないか
- 利益が出なかった場合の生活費を、自分で計算したことがあるか
- 取引する時間帯を、体力を落とさずに続けられるか
疑義②法人化 ──「いくらなら得か」の前に
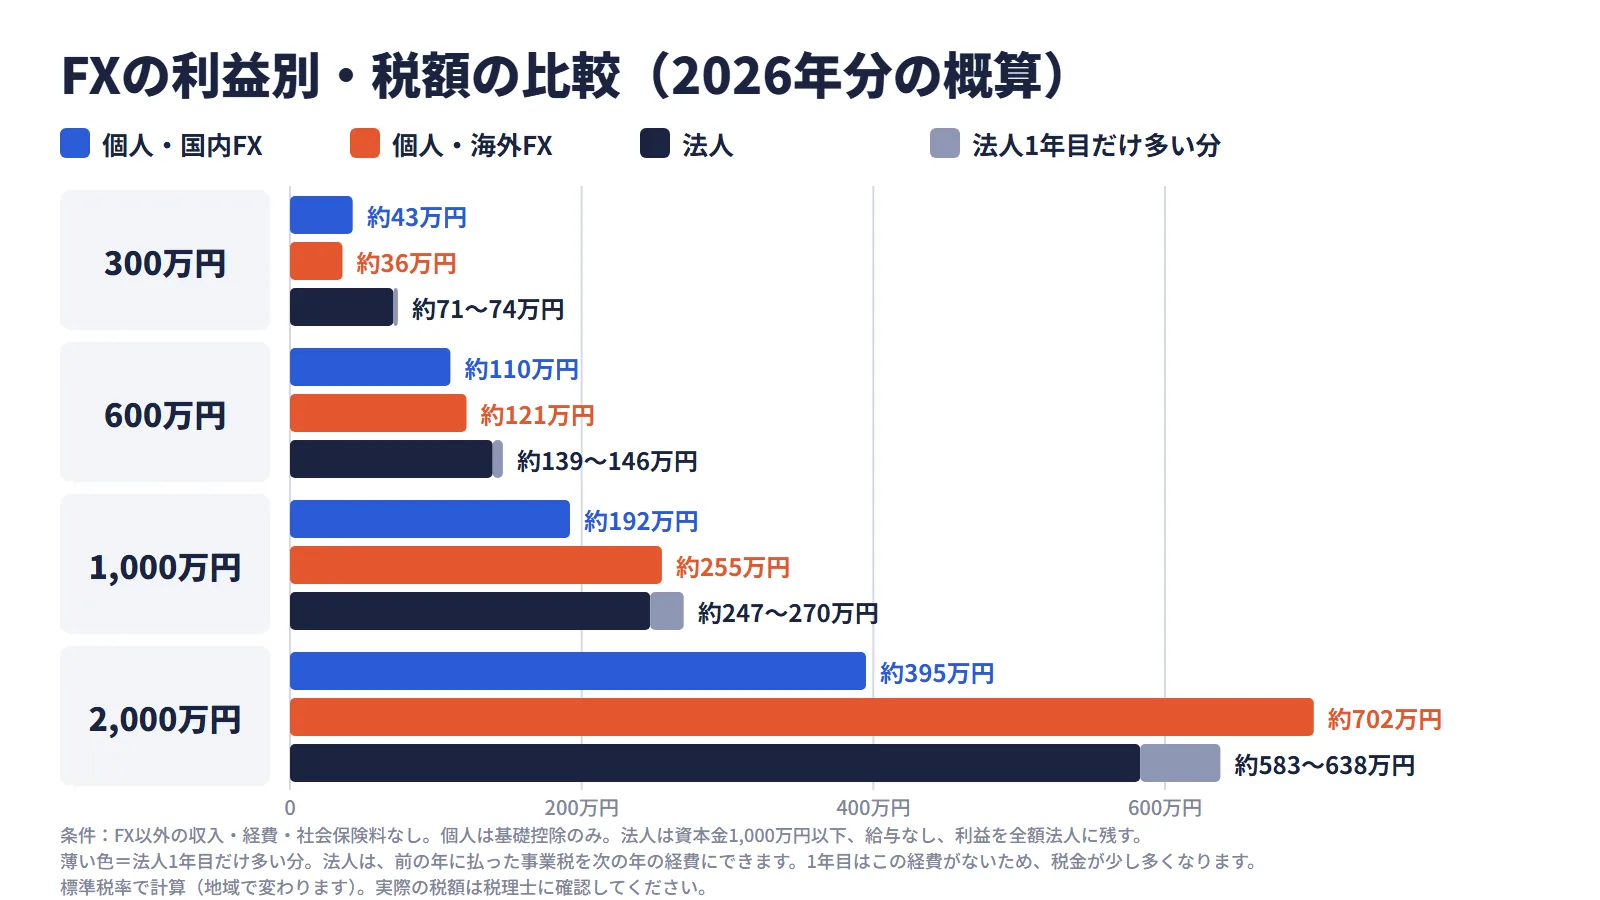
「FXの法人化はメリットがない」という言葉を見かけます。なぜそう言われるのでしょうか。同じ利益を単純に比べてみます。個人の場合は、取引の相手によって税金の計算が変わるので、国内FXと海外FXに分けました。
| FXの利益 | 個人・国内FX | 個人・海外FX | 法人 |
|---|---|---|---|
| 300万円 | 約43万円 | 約36万円 | 約71〜74万円 |
| 600万円 | 約110万円 | 約121万円 | 約139〜146万円 |
| 1,000万円 | 約192万円 | 約255万円 | 約247〜270万円 |
| 2,000万円 | 約395万円 | 約702万円 | 約583〜638万円 |
※2026年分の税制で計算した単純な概算です。FX以外の収入、経費、社会保険料はないものとし、個人の控除は基礎控除だけ(所得税は利益に応じて62万〜104万円、住民税は43万円)で、住民税の均等割を含みます。法人は資本金1,000万円以下、給与を出さずに利益を全額法人に残した場合です。法人税(所得800万円以下15%、超える部分23.2%)、地方法人税、法人住民税、法人事業税(いずれも標準税率)、特別法人事業税、均等割の合計で、地域によって変わります。800万円以下の15%は、2027年3月31日までに始まる事業年度に適用される特例です。法人の幅は、左が2年目以降、右が1年目です。法人は、前の年に払った事業税を次の年の経費にできます。1年目はこの経費がないため、税金が少し多くなります。実際の税額は税理士に確認してください。
税率の違いは、次のとおりです。
- 個人・国内FX(金融庁に登録した業者との取引):給与などとは分けて計算する申告分離課税で、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)
- 個人・海外FX(登録のない海外業者との取引):一般的に雑所得として、給与などと合算する総合課税。所得税5〜45%の累進税率に、復興特別所得税(所得税額の2.1%)と住民税10%が加わり、合計で約15〜56%
- 法人:取引の相手が国内でも海外でも、法人税の税率は変わりません
国内FXなら、どの例でも法人のほうが税額は多くなります。税率の差だけを見て法人にすると、期待と逆になることがあります。 「メリットがない」と言われる理由の1つは、ここにあります。
海外FXは違います。300万円の例では国内FXより少なくなりますが、利益が増えるほど税率が上がり、1,000万円のあたりで法人と並び、2,000万円では法人のほうが少なくなります。給料がある間は、利益が給料に上乗せされるので、もっと少ない利益で高い税率に入ります。「メリットがない」が当てはまるかどうかは、取引の相手と利益の額で変わるのです。
これは海外FXを勧める表ではありません。金融庁に登録のない海外業者は、トラブルがあっても日本の制度では救済されにくいという別の問題があります。
さらに、法人にはお金がかかります。
- 設立の登録免許税:合同会社で最低6万円、株式会社で最低15万円
- 法人住民税の均等割:資本金1,000万円以下で従業者50人以下なら、標準で年7万円。赤字でもかかります
- 決算と申告の手間や費用
一方で、変わる点もあります。個人の損失は、国内FXなら翌年以後3年間繰り越せますが、海外FXは繰り越せず、給与など他の所得とも相殺できません。法人は青色申告なら、繰越の期間が10年になります。経費の範囲も変わります。逆に、期末に決済していないポジションの評価も課税の対象になります。制度の説明は「FXトレードの知識まとめ」の「FXの税金」と「法人でトレードする場合」にまとめました。
ただし、この表で法人化の答えが出るわけではありません。表は、利益を全額法人に残した場合の比較です。そして、法人の口座のお金は、自分の財布ではありません。
法人化を選ぶ人が本当に比べているのは、税率ではありません。経費の使い方や役員報酬の決め方まで含めて、最後に手元に残るお金です。組み立て方しだいで、上の表とは違う答えになることがあります。その代わり、役員報酬を受け取れば社会保険料もかかるので、税金だけでは比べられません。生活費を法人から受け取る専業の人ほど、ここが大きな問題です。
では、誰に法人が合うのでしょうか。公認会計士の柴崎照久氏は、FX法人の設立を解説した『FXトレード会社設立運営のノウハウ 改訂版』で、読んでほしい人として、高いレバレッジでトレードしたい人、トレード専業で生計を立てている人、将来そうなりたい人を挙げています。
同じ本で柴崎氏は、法人化のメリットとして、経費にできる範囲が広がること、役員報酬に給与所得控除が使えること、配偶者や親など家族に仕事に見合った役員報酬を払って所得を分けられること、役員退職金を払えることを挙げています。トレード利益1,500万円を本人と配偶者の役員報酬に分けて、個人のままより税金の合計が少なくなる計算例も載っていて、役員報酬の決め方には1章が割かれています。2015年1月時点の法令で書かれた本なので、税率や控除の額は今と違いますが、法人化の判断が表の1行では決まらないことはよく分かります。利益がいくらのときに役員報酬をいくらにするか、という具体的な組み立て方は、話がそれるので、この記事では割愛します。
その一方で柴崎氏は、25倍の範囲で満足している人と、給与などの安定した収入があり副業としてFXをしている人には、法人化を積極的にはすすめていません。法人を解説する本の著者でさえ、法人化を全員に勧めてはいないということです。
法人化の判定で、自分に出す疑義は次の3つです。
- 税率以外に、法人にしたい理由を説明できるか
- 利益が出ない年にも、均等割や決算にかかるお金を払い続けられるか
- 役員報酬、経費、社会保険料まで入れて、手元に残るお金を計算したか(税理士に試算してもらうのが望ましい)
個人のまま専業を続けるのも、立派な答えです。
疑義③辞め方 ── 一歩で飛ばない
ここまで確かめても、最後の退職届だけが出せない人がいます。私もそうでした。
辞めるのは怖く、勤めを続ける体力も限界に近づいている。その間で止まっていた私は、一気に移ることをやめて、間に約3か月の1段を挟みました。 その3か月の間に、会社も開いています。
その1段が何だったのかは、ここには書きません。独立と聞いて、まず思い浮かべる選択肢ではないはずです。
調べ始めると、ほかにも疑問が出てきます。
- 「役員報酬0円なら絶対にバレない」という説明は、本当なのか
- 「バレない」かどうかより先に、何を確認するべきなのか
- マイクロ法人で節税をするときの落とし穴は、どこにあるのか
- 退職後の健康保険は、何を選べばよいのか
どれも、個人の事情が絡む話です。私の道順と、当時の確認事項は、noteの有料記事にまとめました。
▶ 法人で独立したい人、専業トレーダーになりたい人へ|会社を辞める前に私が挟んだ「ワンクッション」とマイクロ法人の節税(note・有料記事)
専業になっても、止める仕組みは要る
最後に、3つの判定の外にある話をします。
兼業のころの私は、夜のトレード中に「明日の出勤があるから、早く寝なければ」と思っていました。それでも、終われませんでした。ひどい寝不足で出勤することになり、起きられないのではないかと不安になり、実際に起きられないこともありました。
つまり、翌日の仕事は、ブレーキになりませんでした。 止めなければならない理由が分かっていても、人は止まれません。夜の判断がなぜ崩れるのかは「兼業トレーダーが夜のトレードで勝てない理由」に書いています。
専業になると、その出勤もなくなります。私のブレーキは、自分で作った MT4/5 Lock System(以下MLS) です。私の設定では、上限に達するとロックがかかり、それ以上は損失を広げられません。おかげで、だらだらと続けることがなくなりました。
ただ、完璧ではありません。上限に届かない中途半端な損失のところで、値動きもないまま、だらだらしてしまう日はあります。仕組みが止めてくれるのは、仕組みに決めた範囲だけです。上限の考え方は「MT4・MT5で1日の損失上限を設定する方法」にまとめました。
自由になる時間が増えるほど、自分を止める仕組みは必要になると私は考えています。
まとめ
会社を辞める前に、次の順番で自分に疑義を出してください。
- 専業の判定:給料がなくても、同じ判断ができるか
- 法人化の判定:税率以外に、法人にする理由があるか
- 辞め方の判定:一歩で飛ぼうとしていないか
判定の結果、まだ辞めないという答えが出ても、失敗ではありません。
あなたの計画に疑義を1つ出すとしたら、それは何でしょうか。
判定のあとの具体的な段取りは、noteに書いています。
▶ 法人で独立したい人、専業トレーダーになりたい人へ|会社を辞める前に私が挟んだ「ワンクッション」とマイクロ法人の節税(note・有料記事)
関連記事
参考書籍
ブレット・N・スティーンバーガー『トレーダーの精神分析』
トレーダーの心の動きを、心理学者の立場から多くの事例とともに解説した本です。この記事で紹介した債券トレーダーの事例は、節「トレード能力を失った家庭的なトレーダー」にあります。
エイドリアン・トグライ『トレードのストレス解消法』
トレードで生まれるストレスとの付き合い方を解説した本です。この記事で触れた生活費の目安は、「トレードを始める前に」の章にあります。
柴崎照久『FXトレード会社設立運営のノウハウ 改訂版』
FXトレードのための法人の設立と運営を、公認会計士が解説した本です。この記事で紹介した「読んでほしい人」は「はじめに」に、役員報酬の決め方は第5章にあります。2015年1月時点の法令で書かれているため、税率や控除の額は今と異なります。